
เคลมประกันรถยนต์ 2026 ให้เริ่มจากสามเรื่องก่อนเสมอ คือทำให้คนปลอดภัย เก็บหลักฐานให้ครบ และติดต่อบริษัทประกันผ่านช่องทางในกรมธรรม์ของตัวเอง หลังจากนั้นค่อยอ่านใบเคลมหรือใบตกลงให้ชัดก่อนเซ็น เพราะลายเซ็นหนึ่งครั้งอาจทำให้เรื่องความรับผิด อู่ซ่อม ค่าเสียหายส่วนแรก หรือสิทธิร้องเรียนภายหลังยุ่งขึ้นกว่าที่ควร
บทนี้สรุปเป็นคู่มือทำตามได้เมื่อเกิดเหตุจริง ไม่ใช้ตัวเลขสินไหมหรือเบี้ยประกันเป็นค่าตายตัว เพราะวงเงินและเงื่อนไขต้องอ่านจากกรมธรรม์ พ.ร.บ. รถ และสถานะของแต่ละเหตุ หากกำลังต่อประกันรอบใหม่ อ่านคู่กับ ต่อประกันรถยนต์ออนไลน์ 2026 และลองประเมินงบที่ คำนวณค่าประกันรถ ได้ก่อนคุยกับตัวแทน
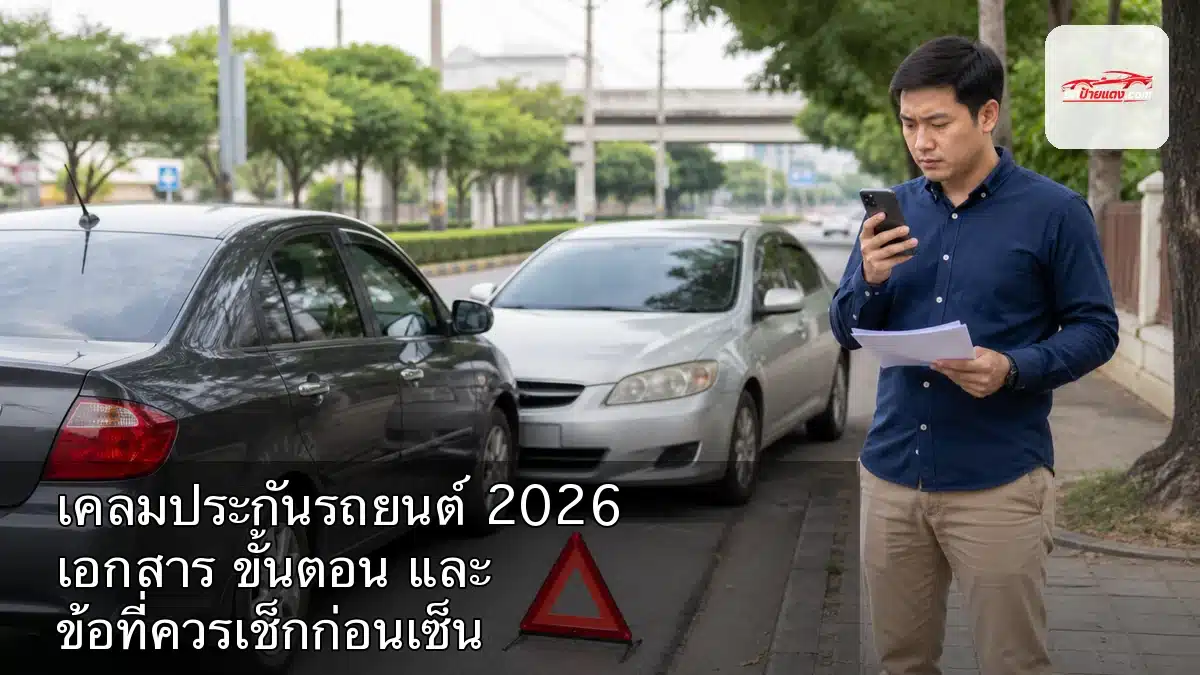
เกิดเหตุแล้วทำอะไรก่อน
อย่าเริ่มจากการเถียงว่าใครผิด ให้เริ่มจากจุดที่ลดความเสียหายจริงก่อน ถ้ามีคนเจ็บ โทรขอความช่วยเหลือและแจ้งเจ้าหน้าที่ตามเหตุการณ์ ถ้ารถกีดขวางจนเสี่ยงเกิดเหตุซ้ำ ให้ถ่ายภาพมุมกว้าง มุมใกล้ ตำแหน่งรถ รอยชน ป้ายทาง และสภาพถนนก่อนขยับเท่าที่จำเป็น จากนั้นโทรบริษัทประกันตามเบอร์ในกรมธรรม์หรือแอปทางการของบริษัท
ข้อมูลที่ควรมีตอนโทรแจ้งเหตุคือทะเบียนรถ เลขกรมธรรม์ ชื่อผู้ขับ เบอร์ติดต่อ จุดเกิดเหตุที่ระบุได้ชัด ลักษณะเหตุ และมีผู้บาดเจ็บหรือไม่ หน้า service รถยนต์ของบริษัทประกันรายหนึ่งระบุแนวทางคล้ายกัน คือให้แจ้งเหตุทันที รอคำแนะนำ และไม่ตกลงชดใช้เองเมื่อยังไม่แน่ใจในลักษณะอุบัติเหตุ ข้อนี้ใช้เป็นกรอบอ่าน แต่รายละเอียดต้องยึดกรมธรรม์และบริษัทของคุณเอง
เลือกทางเคลมให้ถูกกับเหตุ
คำว่าเคลมสด เคลมแห้ง หรือเรียกค่าสินไหม ไม่ใช่เรื่องเดียวกันทั้งหมด ตารางนี้ช่วยแยกทางเดินก่อนตัดสินใจว่าจะส่งเอกสารชุดไหน
| สถานการณ์ | ทำทันที | จุดที่ต้องระวัง |
|---|---|---|
| มีผู้บาดเจ็บ | ช่วยคนก่อน แจ้งเหตุฉุกเฉินและบริษัทประกัน เก็บหลักฐานเท่าที่ปลอดภัย | อย่าเร่งตกลงความรับผิดเอง สิทธิจาก พ.ร.บ. รถแยกจากค่าซ่อมตัวรถ |
| ชนกับคู่กรณีและรถยังขยับได้ | ถ่ายภาพตำแหน่งรถ รอยชน ป้าย ทะเบียน และใบขับขี่เท่าที่คู่กรณียินยอม แล้วโทรบริษัท | ถ้าต้องขยับรถ ให้เก็บหลักฐานก่อนและบอกบริษัทว่าขยับเพราะอะไร |
| ชนเองหรือไม่มีคู่กรณี | ถ่ายภาพจุดเกิดเหตุและความเสียหาย แจ้งบริษัทเพื่อดูว่าต้องตรวจสภาพก่อนซ่อมหรือไม่ | อ่านค่าเสียหายส่วนแรก ข้อยกเว้น และเงื่อนไขอู่ซ่อมก่อนรับนัด |
| คู่กรณีหนี | จดเวลา สถานที่ ลักษณะรถ กล้องหน้ารถ กล้องร้านค้า หรือพยาน แล้วแจ้งตำรวจและบริษัท | อย่าลงข้อมูลที่ไม่แน่ใจเป็นข้อเท็จจริง ให้แยกสิ่งที่เห็นเองกับสิ่งที่คาด |
| เคลมแห้งหลังพบรอย | ถ่ายรูปรอบคัน เก็บวันที่พบรอย และนัดตรวจความเสียหายกับบริษัท | อย่าซ่อมเองก่อนแจ้ง หากกรมธรรม์กำหนดให้บริษัทตรวจหรืออนุมัติก่อน |
เอกสารที่ควรเตรียมก่อนส่งเคลม
เอกสารจริงของแต่ละบริษัทอาจต่างกัน แต่ชุดหลักมักวนอยู่ไม่กี่เรื่อง ถ้าไม่แน่ใจให้ส่งผ่านช่องทางทางการของบริษัท และเก็บสำเนาทุกไฟล์ไว้กับตัวเอง ไม่ฝากต้นฉบับไว้กับคนที่ไม่ใช่บริษัทประกัน อู่ในเครือ หรือเจ้าหน้าที่ที่เกี่ยวข้อง
| เอกสารหรือหลักฐาน | ใช้เมื่อ | ข้อควรเช็ก |
|---|---|---|
| เลขกรมธรรม์หรือสำเนากรมธรรม์ | แจ้งเหตุ ตรวจความคุ้มครอง และนัดสำรวจภัย | ดูชื่อผู้เอาประกัน ทะเบียนรถ ระยะเวลาคุ้มครอง และประเภทความคุ้มครอง |
| สำเนาทะเบียนรถ ใบขับขี่ และบัตรประชาชน | ยืนยันรถ ผู้ขับ และสิทธิของผู้ยื่นเคลม | ส่งเฉพาะช่องทางที่บริษัทกำหนด ไม่โพสต์ลงกลุ่มสาธารณะ |
| ภาพถ่ายหรือวิดีโอเหตุการณ์ | ใช้ประกอบตำแหน่งรถ รอยชน สภาพถนน และความเสียหาย | เก็บไฟล์ต้นฉบับไว้ อย่าลบ metadata หรือครอปจนเสียบริบท |
| บันทึกประจำวันหรือเอกสารจากตำรวจ | ใช้ในเหตุที่มีคนเจ็บ คู่กรณีหนี ข้อพิพาท หรือบริษัทขอเพิ่ม | อ่านชื่อ ทะเบียน เวลา สถานที่ และคำบรรยายเหตุให้ตรงก่อนใช้ยื่น |
| ใบเคลม ใบรับรองความเสียหาย ใบเสนอราคา หรือใบเสร็จ | ใช้ตอนซ่อมกับอู่ ศูนย์ หรือเรียกค่าสินไหมหลังสำรองจ่าย | แยกรายการอะไหล่ ค่าแรง วิธีชำระ และผู้รับผิดชอบให้ชัด |
| สมุดบัญชีธนาคาร | ใช้เมื่อมีการโอนค่าสินไหมหรือคืนเงินตามเงื่อนไข | ส่งเฉพาะสำเนาที่จำเป็นและปิดข้อมูลที่ไม่เกี่ยวข้องได้ตามที่บริษัทรับ |
ก่อนเซ็นใบเคลมหรือใบยอมความ เช็กอะไร
จุดที่ต้องอ่านไม่ใช่แค่จำนวนเงิน แต่รวมถึงข้อความที่ทำให้คุณรับสภาพข้อเท็จจริงบางอย่างไปแล้ว เช่น รับว่าเป็นฝ่ายผิด ยอมจบความเสียหายทั้งหมด หรือยืนยันว่าไม่มีการบาดเจ็บ ทั้งที่ยังไม่ได้ตรวจร่างกายครบ หากข้อความไม่ตรงกับเหตุ ให้ขอแก้ก่อนเซ็นหรือขอเวลาถามบริษัทประกันของตัวเอง
เช็กชื่อผู้เกี่ยวข้อง ทะเบียนรถ วันเวลา จุดเกิดเหตุ รายการความเสียหาย อู่หรือศูนย์ที่รับซ่อม อะไหล่ที่ใช้ วิธีสำรองจ่าย ค่าเสียหายส่วนแรก และกรอบเวลาซ่อม ถ้าใบใดมีคำว่าเป็นการตกลงจบสิทธิหรือไม่ติดใจเรียกร้องเพิ่ม ให้อ่านให้ชัดว่าใช้กับเรื่องไหน ไม่ควรเซ็นเพราะถูกเร่งอยู่หน้างาน
พ.ร.บ. รถเกี่ยวกับเคลมนี้ตรงไหน
พ.ร.บ. รถเน้นความคุ้มครองผู้ประสบภัยจากรถ ไม่ใช่ใบซ่อมกันชนหรือสีรถทั้งคัน ดังนั้นเหตุที่มีผู้บาดเจ็บต้องแยกเอกสารค่ารักษาและสิทธิผู้ประสบภัยออกจากเคลมตัวรถ คปภ. มีตารางคำนวณเบื้องต้นสำหรับสินไหมทดแทนที่ให้กรอกสถานะผู้ใช้สิทธิ รถมี พ.ร.บ. หรือไม่ ผลคดี ลักษณะความเสียหาย และค่ารักษาพยาบาล ส่วนคำสั่งนายทะเบียนที่พบในระบบกฎหมาย คปภ. ระบุกรอบการร้องขอค่าเสียหายเบื้องต้นภายใน 180 วันสำหรับกรณีที่เข้าเงื่อนไข
เพราะกรณีของผู้ขับ ผู้โดยสาร บุคคลภายนอก ฝ่ายถูก ฝ่ายผิด หรือยังไม่ทราบผลคดีให้ผลต่างกัน อย่าจำตัวเลขจากโพสต์ทั่วไปเป็นคำตอบสุดท้าย ให้ตรวจจากกรมธรรม์ หน้าคำนวณของ คปภ. บริษัทกลางคุ้มครองผู้ประสบภัยจากรถ หรือถาม คปภ. โดยตรงเมื่อคดีเริ่มซับซ้อน
ถ้าบริษัทไม่จ่ายหรือเรื่องเงียบ ควรทำยังไง
ให้ทำแฟ้มหลักฐานเป็นลำดับเวลา เก็บวันแจ้งเหตุ ชื่อเจ้าหน้าที่ เลขรับเรื่อง ภาพเอกสาร ใบเสนอราคา ใบรับรถ และข้อความตอบกลับจากบริษัท ถ้าคุยทางโทรศัพท์ ให้จดวันเวลาและสาระสำคัญหลังจบสายทันที เมื่อบริษัทปฏิเสธ ให้ขอเหตุผลเป็นลายลักษณ์อักษรหรือช่องทางที่ตรวจสอบย้อนหลังได้
คปภ. มีระบบรับเรื่องร้องเรียนออนไลน์สำหรับประกันวินาศภัย รวมถึงประกันภัยรถยนต์ โดยหน้า PPMS แจ้งว่าประชาชนสามารถยื่นเรื่องด้วยตนเองและไม่เสียค่าใช้จ่าย ระบบอาจต้องยืนยันตัวตนและลงทะเบียนตามขั้นตอนของ คปภ. จึงควรเตรียมเอกสารให้ครบก่อนยื่นเรื่อง
ใช้ข้อมูลนี้ก่อนต่อประกันรอบหน้า
หลังจบเคลม ให้เก็บประวัติไว้เทียบตอนต่อประกัน ไม่ใช่เพื่อกลัวจนไม่กล้าแจ้งเหตุ แต่เพื่อถามบริษัทให้ตรงว่าเคสนี้มีผลต่อเบี้ยหรือเงื่อนไขปีหน้าหรือไม่ ถ้ากำลังเลือกระหว่างชั้น 1, 2+, 3+ หรือ พ.ร.บ. อ่านโครงความคุ้มครองที่ ฮับประกันรถยนต์ แล้วค่อยใช้ เครื่องคำนวณค่าประกันรถ เพื่อจัดงบคร่าว ๆ
ถ้าเคลมเกี่ยวกับรถใหม่หรือรถที่ยังผ่อนอยู่ ให้ดูเงื่อนไขไฟแนนซ์ในสัญญาของตัวเองด้วย บางสัญญากำหนดเรื่องอู่ซ่อม เอกสารรับเงิน หรือการซ่อมก่อนส่งมอบรถคืน หากกำลังวางงบทั้งค่างวดและประกัน คู่มือ คำนวณผ่อนรถยนต์ ช่วยให้เห็นภาระรวมชัดขึ้น
สรุป
เคลมที่ดีไม่ใช่การพูดให้ชนะคู่กรณี แต่คือทำให้คนปลอดภัย เก็บหลักฐานครบ แจ้งบริษัทผ่านช่องทางที่ตรวจสอบได้ และอ่านเอกสารก่อนเซ็นทุกครั้ง ตัวเลขค่าสินไหม เบี้ยรอบหน้า และสิทธิ พ.ร.บ. ต้องดูจากเอกสารจริงของเคสนั้น ไม่ควรใช้คำบอกเล่าหน้างานแทนกรมธรรม์หรือคำตอบจากหน่วยงานกำกับ
คำถามที่พบบ่อย
ต้องรอประกันมาถึงก่อนย้ายรถไหม
ถ้ารถไม่กีดขวางและจุดเกิดเหตุปลอดภัย ให้รอคำแนะนำจากบริษัทหรือเจ้าหน้าที่ก่อน แต่ถ้าเสี่ยงเกิดเหตุซ้ำ ให้ถ่ายภาพหลักฐานให้ครบเท่าที่ปลอดภัยก่อนขยับ และแจ้งบริษัทว่าขยับเพราะเหตุใด
คู่กรณีไม่มีประกันต้องทำยังไง
ให้เก็บข้อมูลคู่กรณีและหลักฐานเหตุการณ์ แจ้งบริษัทของคุณเอง และแยกเรื่องค่าซ่อมรถออกจากสิทธิผู้บาดเจ็บตาม พ.ร.บ. รถ ถ้ามีข้อพิพาทให้ใช้เอกสารจากตำรวจและช่องทางร้องเรียนตามที่เกี่ยวข้อง
ไม่มีกรมธรรม์ในรถ โทรแจ้งเหตุได้ไหม
ได้ถ้าคุณมีช่องทางบริษัทหรือแอปที่ผูกกรมธรรม์ไว้ แต่ควรยืนยันทะเบียนรถ ชื่อผู้เอาประกัน และข้อมูลผู้ขับให้ถูกต้อง หลังเหตุสงบให้เก็บเลขกรมธรรม์ไว้ในมือถือและสำเนาที่เข้าถึงได้ง่าย
ค่าขาดประโยชน์จากการใช้รถเรียกได้ทุกกรณีไหม
ไม่ควรถือว่าได้ทุกกรณีหรือได้ตามอัตราเดียวกันทั้งประเทศ ให้ถามบริษัทของคู่กรณีและดูหลักฐานความเสียหายจริง หากบริษัทปฏิเสธหรือเจรจาไม่จบ ให้เก็บเอกสารและสอบถาม คปภ. ผ่านช่องทางทางการ
เคลมแล้วเบี้ยประกันปีหน้าขึ้นแน่นอนไหม
ไม่แน่นอน ขึ้นกับประเภทเคลม ประวัติขับขี่ ความรับผิด เงื่อนไขบริษัท และแผนประกันที่เลือกปีถัดไป ให้ถามเป็นลายลักษณ์อักษรก่อนต่ออายุ และเปรียบเทียบความคุ้มครองมากกว่าดูราคาอย่างเดียว
แหล่งข้อมูล
- ระบบรับเรื่องร้องเรียนประกันภัย PPMS สำนักงาน คปภ. ตรวจข้อมูลวันที่ 28 สิงหาคม 2026
- ตารางคำนวณเบื้องต้นสำหรับการประกันภัยรถยนต์ สินไหมทดแทน สำนักงาน คปภ. ตรวจข้อมูลวันที่ 28 สิงหาคม 2026
- ระบบค้นหากฎหมาย สำนักงาน คปภ. ตรวจข้อมูลวันที่ 28 สิงหาคม 2026
- คำสั่งนายทะเบียนที่ 27/2552 เรื่องค่าเสียหายเบื้องต้นจากรถ สำนักงาน คปภ. ตรวจข้อมูลวันที่ 28 สิงหาคม 2026
- บริษัท กลางคุ้มครองผู้ประสบภัยจากรถ หน้าเบิกเคลม พ.ร.บ. ตรวจข้อมูลวันที่ 28 สิงหาคม 2026
- ตัวอย่างขั้นตอนแจ้งเหตุและเรียกร้องค่าสินไหมรถยนต์ บริษัท ประกันภัยไทยวิวัฒน์ จำกัด มหาชน ตรวจข้อมูลวันที่ 28 สิงหาคม 2026